
Preocupa el nivel de endeudamiento en Argentina: 5,86 millones de personas tienen pagos atrasados Bajada:
Un análisis basado en datos de la Central de Deudores del Banco Central registró 5,86 millones de personas físicas con deudas en mora durante junio de 2026. Los jóvenes de entre 18 y 25 años aparecen entre los segmentos más afectados.
Un análisis independiente elaborado por el analista Matías Fernández expuso una radiografía del endeudamiento en Argentina y mostró que 5,86 millones de personas físicas registraban deudas atrasadas en junio de 2026.
La cifra representa el 27,1% de los deudores relevados, mientras que la morosidad alcanzó el 15,5% del monto total adeudado.
El trabajo fue realizado a partir de microdatos de la Central de Deudores del Banco Central de la República Argentina (BCRA) correspondientes a junio y de información acumulada durante los últimos 24 meses, cruzada con datos del padrón de ARCA.
Una gran cantidad de morosos concentra deudas relativamente bajas
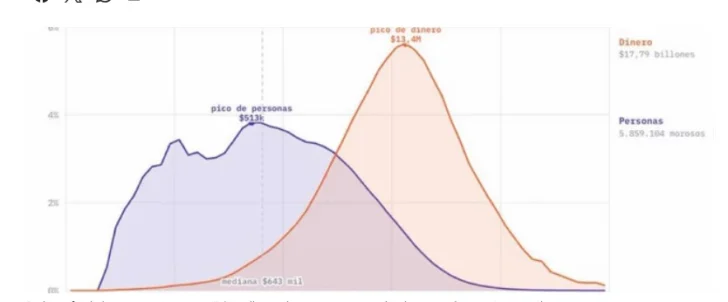
El análisis muestra una marcada diferencia entre la cantidad de personas que tienen pagos atrasados y el volumen total de dinero involucrado.
El 17% de los morosos debe menos de $100.000, mientras que cerca del 40% mantiene deudas inferiores a $400.000.
En el extremo contrario, el 14,5% de las personas con mayores obligaciones concentra el 73% del monto total en mora, lo que evidencia una fuerte concentración del dinero adeudado.
Los bancos concentran la mayor parte del dinero en mora
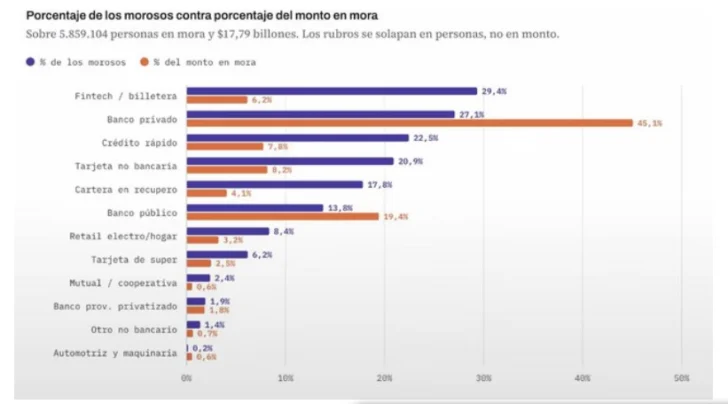
Los bancos tradicionales reúnen aproximadamente el 65% del dinero en situación de mora.
Las entidades privadas concentran el 45% del monto total y el 27% de las personas con deudas atrasadas. En este segmento, la deuda mediana ronda los $1.458.000.
Por su parte, los bancos públicos representan aproximadamente otro 20% del volumen total en mora.
La distribución cambia cuando se analiza la cantidad de personas. Mercado Libre/Mercado Pago reúne el 19% de los morosos, aunque representa apenas el 2,9% del monto total, con una deuda atrasada mediana de $116.000.
El crédito rápido no bancario, otro segmento con alta morosidad
El denominado segmento de “crédito rápido no bancario”, que incluye firmas como Credicuotas, Moni, Waynicoin y Mins, concentra el 22,6% de las personas en mora y el 7,7% del monto adeudado.
La deuda mediana en este grupo se ubica alrededor de los $500.000, mientras que la tasa promedio de mora alcanza el 52%, según el estudio.
En tanto, las tarjetas no bancarias, casas de electrodomésticos y supermercados reúnen en conjunto aproximadamente el 35% de las personas con atrasos y el 14% del volumen adeudado.
Además, el 17,8% de los morosos ya figura en carteras de recupero.
Aumentó la morosidad entre los jóvenes
Uno de los datos destacados del análisis corresponde a las personas de entre 18 y 25 años.
Según el estudio, la cantidad de deudores dentro de esa franja etaria aumentó un 38%, mientras que su tasa de mora pasó del 24,7% al 40,8%.
La deuda atrasada mediana entre los jóvenes se ubica en aproximadamente $282.000.
La mayoría tiene deudas con pocas entidades
El informe también señala que el endeudamiento no suele estar distribuido entre una gran cantidad de acreedores.
Según los datos analizados, la mitad de los deudores mantiene obligaciones con una sola entidad, mientras que el 90% tiene deudas con un máximo de tres.
Fernández indicó además que no encontró una relación directa clara entre los niveles de mora y variables como la pobreza o el desempleo. En cambio, el análisis identifica una mayor relación con el peso de los créditos otorgados por entidades no bancarias y con el deterioro del poder adquisitivo.
Menos personas ingresan al sistema de deudores
Otro de los indicadores analizados es la disminución en el ingreso de nuevos deudores.
Las entradas mensuales al sistema pasaron de aproximadamente 840.000 a 542.000 personas, mientras que la cantidad de personas que logran ponerse al día se mantuvo relativamente estable, en torno a las 450.000.
El estudio también puso el foco en el costo impositivo asociado al crédito, que incluye conceptos como IVA sobre intereses, Ingresos Brutos, impuesto al cheque, sellos y tasas municipales.
El analista señaló que distintas estimaciones ubican el peso de estos impuestos entre una cuarta parte y más del 40% del costo financiero.
Finalmente, Fernández planteó que el deterioro de la morosidad podría estar relacionado con una combinación de expansión del crédito, pérdida del poder adquisitivo y políticas de riesgo más flexibles en algunos segmentos no bancarios.
El autor aclaró que se trata de un análisis independiente realizado sobre datos primarios y que los cruces pueden contener errores, por lo que los resultados deben interpretarse teniendo en cuenta esa salvedad.